 Понятный кредит
Сократить срок
…
Кредит закроется через … вместо …
Сравните варианты погашения на ваших цифрах.
…
Кредит закроется через … вместо …
…
Ежемесячный платёж: … → …
| Показатель | Сократить срок | Снизить платёж |
|---|---|---|
| Обязательный платёж | … | … |
| Платёж и доплата во 2-й месяц | ||
| Оставшийся срок | … | … |
| Экономия процентов | … | … |
Экономия — относительно графика без досрочных взносов.
Это обязательный платёж и досрочная доплата вместе. При снижении платежа расход в следующие месяцы будет уменьшаться.
Сначала учитываем ближайший платёж по графику банка, затем досрочный взнос. При ежемесячных доплатах повторяем это каждый месяц. Проценты начисляются раз в месяц. Комиссии, страховка и изменение ставки не учитываются. Суммы показываем в рублях, без копеек. График банка может отличаться из-за дат и условий договора.
Если платежи по всем кредитам превышают 30% дохода семьи, резко вырастает риск просрочек. В этом случае досрочные погашения направляйте на снижение размера обязательных платежей, чтобы уменьшить нагрузку на бюджет до безопасного уровня.
Если же текущие платежи по долгам комфортны, то досрочные погашения выгоднее направлять на сокращение сроков. В этом случае сначала гасите долги с максимальной ставкой.
Со временем на одну и ту же сумму можно купить меньше. Здесь можно посмотреть, сколько будущие выплаты стоят в сегодняшних деньгах.
По умолчанию указано 8% годовых — примерно столько в среднем составляла инфляция в России за последние 20 полных лет, с 2006 по 2025 год. Для будущих платежей используем это значение как прогнозное: фактическая инфляция может отличаться. Значение можно изменить.
Здесь показан предыдущий расчёт. Нажмите «Пересчитать», чтобы учесть изменённые данные кредита.
Банку вы заплатите по графику. Инфляция не уменьшает долг и не гарантирует роста ваших доходов.
Банк считает проценты в рублях, которые нужно заплатить. Здесь мы дополнительно учитываем, что со временем покупательная способность денег меняется. Поэтому одна и та же будущая выплата в сегодняшних ценах стоит меньше при положительной инфляции.
В этом расчёте поправка на инфляцию начинается со второго года выплат. Платежи первого года считаем без неё.
За 2006–2025 годы среднее годовых темпов инфляции — около 7,9%. Для расчёта округляем до 8%. Берём рост цен за каждый календарный год и усредняем 20 значений.
Приложение для Android «Понятный кредит»
Сохраните свои кредиты, учитывайте досрочные взносы и следите за выполнением плана в приложении.
Открыть RuStore →Начать пользоваться - бесплатно. Полный доступ открывается разовой покупкой и навсегда
В приложении видно, какой кредит гасить первым и куда направить деньги после его закрытия.
Доплата сверх графиков: 10 000 ₽ в месяц
Все кредиты закрыты на 2 года 2 месяца раньше
Экономия процентов: 198 929 ₽
Демонстрационный пример, рассчитанный движком приложения. Подушка уже собрана; комиссии и страховка не учитываются. Ваш план будет зависеть от ваших кредитов и суммы доплат.
Сравнивайте разовые и ежемесячные доплаты, сокращение срока и снижение платежа. Сохранённые варианты остаются в приложении.
Смотрите, сколько денег погашает долг, а сколько уходит на проценты. Оценивайте будущие выплаты в сегодняшних ценах.
Приложение учитывает платежи по графику с течением времени. Досрочные взносы добавляете вы. Связи с банковским счётом нет.
Подробнее о приложении →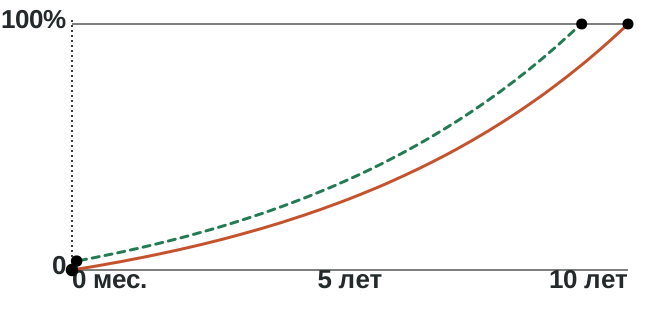
Первый кредит в разделе «Мои кредиты» можно добавить бесплатно: смотреть график и записывать досрочные взносы. Покупка открывает добавление остальных кредитов, сохранение вариантов расчёта, план погашения и выгрузку отчётов. Оплата один раз, без подписки. Актуальная цена указана в RuStore.
Это сумма основного долга, которую ещё нужно вернуть банку, без будущих процентов. Найдите её в текущем графике платежей банка.
В этом калькуляторе досрочный взнос учитывается после ближайшего платежа по графику. Можно выбрать разовый взнос или ежемесячную доплату. Как подготовить взнос →
Снижение платежа освобождает деньги каждый месяц. Если платёж комфортен, сравните экономию при сокращении срока. Как выбрать сценарий →
Калькулятор считает проценты раз в месяц и не учитывает комиссии и страховку. Расчёт банка может отличаться из-за конкретных дат и условий договора. Перед внесением денег уточните расчёт в банке.
Алексей Дорохин, финансовый консультант. Ведёт телеграм-канал «Практика денег» о личных финансах. Автор приложения «Понятный кредит».